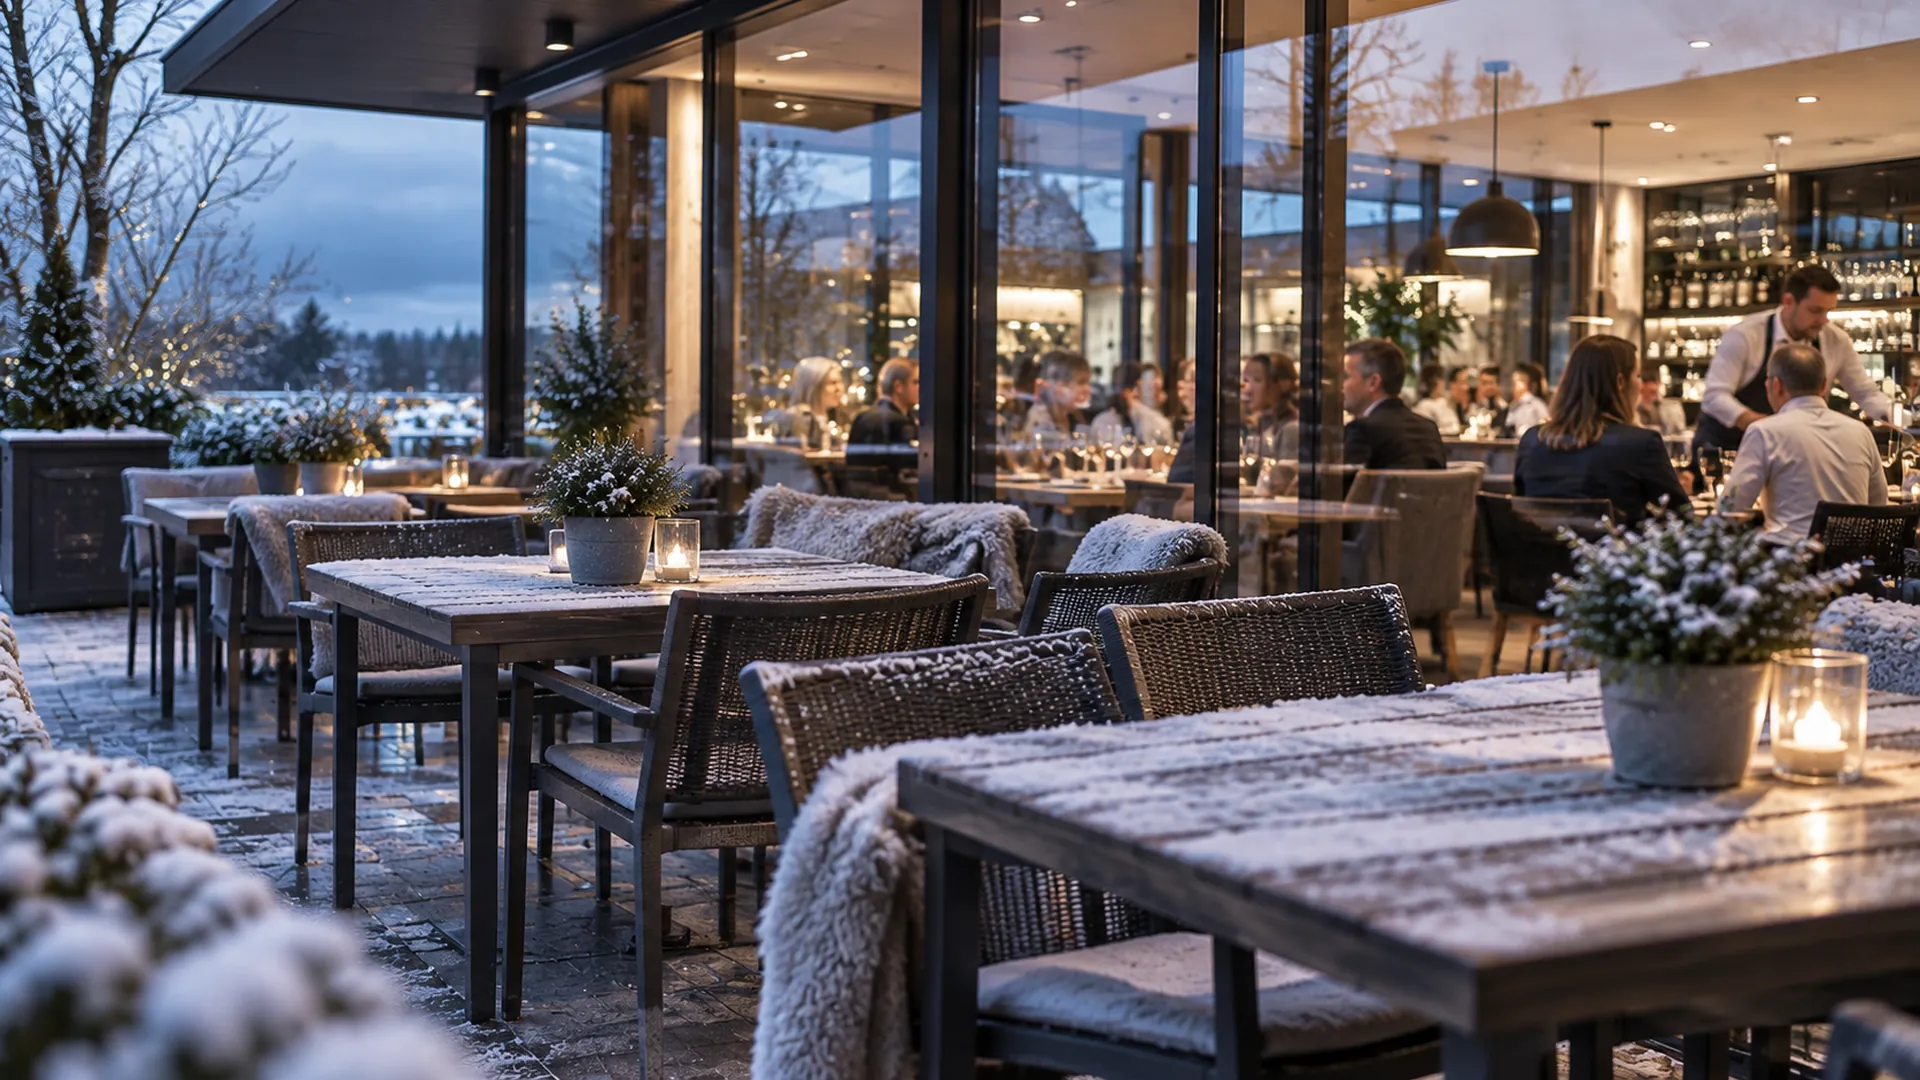
Die Wirtschaftlichkeit einer Winterterrasse beginnt für Gastronomen häufig mit einer vertrauten Situation: Am Samstagabend sind alle Tische im Restaurant reserviert. Eine weitere Gesellschaft fragt an, doch Sie müssen absagen. Gleichzeitig bleibt die Terrasse bis zum Frühjahr ungenutzt.
Fehlende Plätze können Ihren Betrieb in solchen Momenten Geschäft kosten. Wie hoch dieser wirtschaftliche Nachteil tatsächlich ist, lässt sich allerdings nicht allein aus der Größe der Außenfläche ableiten. Entscheidend ist, wie viele zusätzliche Gäste Sie dort realistisch bewirten könnten und welcher Betrag nach den zusätzlichen Kosten übrig bliebe.
Eine nüchterne Rechnung hilft Ihnen dabei, das Potenzial Ihrer Terrasse einzuschätzen – und zu entscheiden, ob eine Winternutzung zu Ihrem Gastronomiebetrieb passt.
Kurz erklärt
- Eine ungenutzte Terrasse verursacht nicht automatisch einen wirtschaftlichen Verlust. Dafür muss eine realistische, wirtschaftlich vorteilhafte Nutzung möglich sein.
- Abgelehnte Reservierungen und Gruppenanfragen helfen, bislang nicht bediente Nachfrage einzuschätzen.
- Zusätzlicher Umsatz ist noch kein Gewinn. Waren-, Personal-, Energie- und Projektkosten gehören in die Rechnung.
- Die Gewinnschwelle zeigt, wie viele zusätzliche Gäste erforderlich sind, um die zusätzlichen Kosten zu decken.
Sie möchten Ihre Außenfläche wirtschaftlich einordnen? Berechnen Sie zunächst, welches zusätzliche Umsatzpotenzial Ihre Restaurantterrasse im Winter bieten könnte.
1. Was bedeutet eine ungenutzte Winterterrasse wirtschaftlich für Ihren Gastronomiebetrieb?
Im Sommer gehört die Terrasse selbstverständlich zum Betrieb. Im Winter fällt diese Kapazität häufig weg. Ob Ihnen dadurch ein wirtschaftlicher Vorteil entgeht, hängt davon ab, welche Nutzung unter den Bedingungen Ihres Restaurants tatsächlich möglich wäre.
Der betriebswirtschaftliche Begriff dafür lautet Opportunitätskosten: Gemeint ist der entgangene Vorteil der besten realistisch verfügbaren Alternative.
Für Ihre Terrasse bedeutet das: Würde eine wettergeschützte Winternutzung nach Abzug aller zusätzlichen Kosten einen positiven Beitrag zum Betriebsergebnis leisten, verzichten Sie beim Leerstand auf diesen möglichen Vorteil. Eine Rechnung dafür erhalten Sie nicht. Sichtbar wird er erst durch den Vergleich der beiden Möglichkeiten.
Dabei sollten Sie drei Größen auseinanderhalten:
- Bestehende Kosten: beispielsweise eine Pacht, die unabhängig von der Winternutzung weiterläuft.
- Entgangener Umsatz: Erlöse aus zusätzlichem Geschäft, das Sie ohne weitere Kapazität nicht annehmen können.
- Entgangener Ergebnisbeitrag: der Betrag, der von diesen Erlösen nach sämtlichen zusätzlichen Kosten verbleiben würde.
Bestehende Pachtkosten und entgangenen Umsatz einfach zusammenzurechnen wäre irreführend. Ebenso wenig sollten Sie den möglichen Umsatz vollständig als Opportunitätskosten bezeichnen.
Ist keine ausreichende Nachfrage vorhanden oder wäre die Winterterrasse teurer als ihr zusätzlicher wirtschaftlicher Beitrag, kann der Leerstand die sinnvollere Entscheidung sein.
Weitere Nutzungsmöglichkeiten zeigt unser Leitartikel zur Außengastronomie im Winter.
2. Welche Nachfrage verlieren Sie tatsächlich durch fehlende Plätze?
Die wichtigste Datengrundlage liegt häufig bereits in Ihrem Reservierungssystem, im E-Mail-Postfach oder bei den Mitarbeitenden, die Anfragen entgegennehmen.
Abgelehnte Reservierungen und Gruppenanfragen erfassen
Dokumentieren Sie über mehrere Wochen, welche Anfragen wegen fehlender Kapazität nicht angenommen werden können. Hilfreich sind:
- gewünschter Tag und Uhrzeit,
- Anzahl der Gäste,
- Anlass beziehungsweise Gruppengröße,
- konkreter Absagegrund,
- angebotene Alternative und deren Annahme.
Der Absagegrund ist besonders aufschlussreich. Fehlen tatsächlich Sitzplätze? Gibt es keinen zusammenhängenden Bereich für die Gesellschaft? Oder könnte die Küche die zusätzlichen Essen ohnehin nicht bewältigen?
Eine Winterterrasse kann einen räumlichen Engpass lösen. Bei ausgelasteter Küche oder fehlendem Servicepersonal braucht es zusätzlich eine betriebliche Lösung.
Prüfen Sie außerdem einzelne Zeitfenster. Ein Restaurant mit freien Tischen unter der Woche kann freitags und samstags trotzdem Nachfrage verlieren. Ein Monatsdurchschnitt verdeckt diese Unterschiede.
Zusätzliche Gäste von verlagerten Gästen unterscheiden
Nicht jede abgelehnte Anfrage ist dauerhaft verloren. Manche Gäste buchen einen anderen Termin. Andere hätten auch im Innenraum Platz gefunden und entscheiden sich lediglich für die Winterterrasse.
Für Ihre Kalkulation zählt deshalb der zusätzliche Umsatz des gesamten Betriebs.
Wenn zehn Gäste vom Innenraum auf die Terrasse wechseln und ihre bisherigen Plätze frei bleiben, entsteht daraus zunächst kein zusätzlicher Gästeumsatz. Werden diese Plätze anschließend von weiteren Gästen belegt, sieht die Rechnung anders aus.
Auch Gruppenveranstaltungen sollten Sie entsprechend prüfen: Ermöglicht die Winterterrasse eine zusätzliche Feier, während der Restaurantbetrieb weiterläuft? Oder verdrängt die Veranstaltung anderes Geschäft? Ein dadurch entfallender Deckungsbeitrag gehört ebenfalls in den Vergleich.
Prüfen Sie ergänzend die zwölf Fragen vor der Planung Ihrer Winterterrasse.
3. Wie berechnen Sie das Umsatzpotenzial Ihrer Winterterrasse?
Eine erste Potenzialrechnung verbindet fünf Größen:
Zusätzliche Plätze × Belegung × Tischbelegungen pro Nutzungstag × Nutzungstage × durchschnittlicher Nettoumsatz pro Gast
Für die folgende Modellrechnung nehmen wir an:
- 40 zusätzliche Sitzplätze,
- eine mögliche Tischbelegung pro Nutzungstag,
- 20 Nutzungstage im Monat,
- 35 Euro durchschnittlichen Nettoumsatz pro Gast.
Alle Werte sind frei gewählte Rechenannahmen. Sie stellen weder Branchenwerte noch eine Umsatzprognose für Ihren Betrieb dar. Zudem wird angenommen, dass sämtliche Gäste in der Tabelle tatsächlich zusätzlich kommen.
| Durchschnittliche Belegung | Zusätzliche Gäste pro Nutzungstag | Zusätzlicher Nettoumsatz pro Monat |
|---|---|---|
| 25 % | 10 | 7.000 € |
| 50 % | 20 | 14.000 € |
| 75 % | 30 | 21.000 € |

Bei 50 Prozent Belegung lautet die Rechnung:
40 Plätze × 50 % × 1 Belegung × 20 Tage × 35 € = 14.000 € zusätzlicher Nettoumsatz
Arbeiten Sie mit Ihrem eigenen durchschnittlichen Bon. Für die betriebliche Kalkulation rechnen Sie Erlöse ohne Umsatzsteuer und Kosten auf derselben Grundlage; bei Vorsteuerabzugsberechtigung grundsätzlich ohne abziehbare Vorsteuer.
Auch die Nutzungstage müssen realistisch sein. Drei Monate Standzeit bedeuten nicht automatisch drei Monate täglichen Betrieb. Berechnen Sie starke Wochenenden, Veranstaltungstage und ruhigere Monate möglichst getrennt. Einen zweiten Tischwechsel sollten Sie nur ansetzen, wenn Nachfrage und Abläufe ihn tatsächlich ermöglichen.
4. Was bleibt nach den zusätzlichen Kosten übrig?
Für die Wirtschaftlichkeit Ihrer Winterterrasse müssen Sie die zusätzlichen Erlöse den zusätzlichen Kosten gegenüberstellen.
Wareneinsatz, Personal und Betriebskosten berücksichtigen
Zu den relevanten Positionen gehören je nach Konzept:
- Lebensmittel und Getränke,
- zusätzliche Personalstunden einschließlich Arbeitgeberkosten,
- Heizenergie, Strom und Reinigung,
- Zeltmiete, Transport sowie Auf- und Abbau,
- Boden, Einrichtung und technische Ausstattung,
- Vermarktung sowie gegebenenfalls Gebühren und weitere Projektkosten.
Unterscheiden Sie Kosten, die mit jedem weiteren Gast steigen, von Kosten, die für den geplanten Zeitraum weitgehend unabhängig von der Gästezahl anfallen. Die IHK nennt beispielsweise Wareneinsatz und Mehrarbeit als variable Kosten, während Miete oder Versicherungsprämien regelmäßig unabhängig von der Auslastung entstehen.
Kosten dürfen dabei nur einmal berücksichtigt werden. Wenn zusätzliche Personalstunden bereits in einem Kostenbetrag pro Gast enthalten sind, gehören dieselben Stunden nicht erneut in den monatlichen Kostenblock.
Die Gewinnschwelle Ihrer Winterterrasse bestimmen
Wir führen das Beispiel mit weiteren frei gewählten Annahmen fort:
| Rechengröße | Angenommener Wert |
|---|---|
| Nettoumsatz pro zusätzlichem Gast | 35 € |
| Gästeabhängige zusätzliche Kosten pro Gast | 15 € |
| Deckungsbeitrag pro zusätzlichem Gast | 20 € |
| Weitere zusätzliche Kosten pro Monat | 6.000 € |
Der Deckungsbeitrag ist hier der Nettoumsatz abzüglich der gästeabhängigen zusätzlichen Kosten. Er steht zur Deckung des weiteren Kostenblocks zur Verfügung.
Die angenommenen 6.000 Euro umfassen sämtliche übrigen zusätzlichen Projekt- und Betriebskosten des Monats. Einmalige Kosten werden für diese Modellrechnung auf den geplanten Nutzungszeitraum verteilt. Der Betrag ist kein meventa-Mietpreis.
Bei 20 zusätzlichen Gästen an 20 Nutzungstagen ergibt sich:
400 Gäste × 20 € Deckungsbeitrag − 6.000 € = 2.000 € zusätzlicher Ergebnisbeitrag pro Monat
Die Gewinnschwelle liegt bei:
6.000 € ÷ 20 € = 300 zusätzliche Gäste pro Monat

Bei 20 Nutzungstagen sind das durchschnittlich 15 zusätzliche Gäste pro Tag beziehungsweise 37,5 Prozent Belegung der 40 Plätze bei einer Tischbelegung.
Mit nur zehn zusätzlichen Gästen täglich ergäbe sich dagegen ein negativer Ergebnisbeitrag von 2.000 Euro. Die Umsatzrechnung allein hätte diesen Unterschied nicht gezeigt.
Das Ergebnis beschreibt die Veränderung gegenüber dem Betrieb ohne Winterterrasse vor Ertragsteuern. Es ist nicht der Gesamtgewinn Ihres Restaurants. Werden zusätzliche Schichten oder weitere Kostenstufen erforderlich, müssen Sie die Rechnung entsprechend anpassen.
5. Wann spricht die Rechnung für eine Winterterrasse – und wann dagegen?
Eine Winternutzung ist näher zu prüfen, wenn Sie regelmäßig räumlich bedingte Absagen haben, Gruppen einen separaten Bereich benötigen und Küche sowie Service zusätzliche Gäste bewältigen können.
Zurückhaltung ist angebracht, wenn die Belegung überwiegend auf Hoffnung beruht, zusätzliche Gäste kaum von bestehenden Gästen zu unterscheiden sind oder die Kosten nur bei nahezu voller Auslastung gedeckt werden.
Gruppenmenüs und Winterveranstaltungen können eine weitere Nutzung ermöglichen. Dafür brauchen Sie eine eigene Erlös- und Kostenplanung. Zusätzliche Angebote wie Eisstockschießen schaffen möglicherweise Besuchsanlässe, benötigen aber ebenfalls Fläche, Betreuung und Budget.
Prüfen Sie außerdem die technische und behördliche Machbarkeit, bevor Sie mit der Kapazität fest rechnen. Eine kürzere Nutzungsdauer oder kleinere Lösung kann wirtschaftlich besser passen als die maximale Erweiterung.
Fazit: Entscheidend ist, welchen zusätzlichen Beitrag Ihre Terrasse leisten kann
Beginnen Sie mit den Anfragen, die Ihr Restaurant heute nicht bedienen kann. Daraus lässt sich ableiten, wann zusätzliche Plätze benötigt werden und welche Größe sinnvoll erscheint.
Stellen Sie anschließend die erwarteten Deckungsbeiträge den vollständigen zusätzlichen Kosten gegenüber. Bleibt auch bei vorsichtiger Belegung ein positiver Beitrag, haben Sie eine belastbare Grundlage für die weitere Planung.
Sie haben eine Außenfläche und möchten ihre Winternutzung konkret prüfen? meventa unterstützt Sie bei der Planung einer passenden Winterterrasse für Ihre Gastronomie. Teilen Sie uns Standort, gewünschte Kapazität und Nutzungszeitraum mit.